Domain autostraßen.de kaufen?
Wir ziehen mit dem Projekt
autostraßen.de um.
Sind Sie am Kauf der Domain
autostraßen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autostraßen.de kaufen?
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
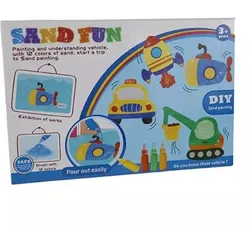
Sandmalerei-Set – VerkehrGestalte bunte, besondere Bilder mit Sand! Das Sandmal-Set – Verkehr bietet eine kreative Gestaltungsmöglichkeit für Kinder, die sich für Fahrzeuge und Verkehr interessieren. Mit Hilfe des farbigen Sands kann das Kind das Bild Schritt für Schritt ausfüllen und so ein eindrucksvolles Kunstwerk mit Verkehrsmotiv gestalten. Beim Auswählen der verschiedenen Farben, dem genauen Platzieren des Sands und dem nach und nach entstehenden Bild trainiert das Kind spielerisch seine Feinmotorik, Hand‐Augen‐Koordination und Konzentrationsfähigkeit. Produkteigenschaften Produktkategorie: Kreativspiel / Bastelset Typ: Sandmal-Set Thema: Verkehr Empfohlenes Alter: ab 6 Jahren Hauptfunktion: Bildergestaltung mit farbigem Sand Geförderte Fähigkeiten: Feinmotorik, Hand‐Augen‐Koordination, Geschicklichkeit, Konzentration, Aufmerksamkeit, Kreativität, Farberkennung Spielart: kreative und handwerkliche Tätigkeit Weitere wichtige Merkmale: Bild mit Verkehrsmotiv, Gestaltung mit farbigem Sand Detaillierte Produktbeschreibung Mit dem Sandmal-Set – Verkehr können Kinder mithilfe von farbigem Sand ein eindrucksvolles Bild gestalten. Beim kreativen Arbeiten füllen sie die einzelnen Bildbereiche nach und nach mit dem jeweils passenden Farbsand aus, sodass das Verkehrsmotiv Schritt für Schritt sichtbar wird. Kreatives Gestalten mit Sand unterscheidet sich vom klassischen Zeichnen und Malen und bietet daher ein ganz neues, spannendes Kreativerlebnis. Das Kind kann mit den eigenen Händen erfahren, wie sich unterschiedliche Farben und Strukturen anfühlen und einsetzen lassen. Das präzise Platzieren der feinen Sandkörner erfordert Aufmerksamkeit und Genauigkeit. Beim Dosieren des Sands und Ausfüllen der markierten Flächen werden Feinmotorik und Hand‐Augen‐Koordination gleichermaßen gefordert. Das Verkehrsthema ist besonders spannend für Kinder, die Autos, Züge, Flugzeuge oder andere Fahrzeuge lieben. Während des Gestaltens kann der Elternteil mit dem Kind über die abgebildeten Fahrzeuge ins Gespräch kommen – so wird die kreative Aktivität um ein gemeinsames Gespräch bereichert. Das Set bietet eine angeleitete kreative Beschäftigung, bei der das Kind trotzdem die Freude am eigenen Schaffen erleben kann. Das schrittweise Entstehen des Bildes sorgt für Erfolgserlebnisse – vor allem dann, wenn das anfangs noch einfache Motiv am Ende zu einem farbenfrohen, auffälligen Bild wird. Das fertige Kunstwerk kann auch als Dekoration genutzt werden. So kann das Kind seine eigene Arbeit stolz der Familie präsentieren oder das Bild als Schmuck für das Kinderzimmer aufhängen. Für wen ist das Set geeignet? Das Sandmal-Set – Verkehr eignet sich für Kinder, die gerne kreativ sind, Fahrzeuge mögen und offen für neue Gestaltungstechniken sind. Es ist eine gute Wahl für eine ruhige Beschäftigung, die Konzentration erfordert, für das spielerische Üben der Feinmotorik und Hand‐Augen‐Koordination sowie zum Gestalten eines eigenen Bildes mit Verkehrsmotiv. Verpackungsgröße: 20 × 26 × 4 cm5,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
LEGO® Juniors 10750 Straßenbau LasterZieh mit den LEGO® Juniors Straßenbau-Fahrzeugen los, um die Straßen der Stadt in Schuss zu halten. Fahr den Lastwagen an seinen Platz und entlade den Zementmischer. Errichte eine Straßensperre, um den Verkehr anzuhalten, und kippe dann den Zement aus, um das Loch zu füllen. Wenn das erledigt ist, sammle die Werkzeuge ein und mach alles sauber, bevor es weiter zur nächsten Baustelle geht! • Enthält eine Bauarbeiter-Minifigur. • Enthält einen Straßenbau-Laster mit Kabine für eine Minifigur, offener Ladefläche für Werkzeuge und einen abnehmbaren Anhänger mit Rampe und Zementmischer. • Lass die Rampe am Anhänger ab, um den Zementmischer zu entladen. • Dreh die Trommel des Mischers, um den Zement herzustellen, und verteile ihn dann mit der Schaufel im Loch. • Als Zubehör sind Presslufthammer, Schaufel, Mülleimer, Straßensperre und 6 Zementelemente enthalten. • Dieses Spielzeug bietet Jungen und Mädchen im Alter von 4 bis 7 Jahren ein altersgerechtes Bau- und Spielerlebnis. • Enthält einfach zu bauende Modelle. Dank der größeren Teile und der einfach aufgemachten Bauanleitung können die Kinder ganz schnell mit dem Bauen und Spielen beginnen. • Alle LEGO® Juniors Sets können mit allen anderen LEGO Sets kombiniert werden. • Der Anhänger ist über 6 cm hoch, 18 cm lang und 5 cm breit.39,95 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
LEGO® Technic 42060 Straßenbau-FahrzeugeDie Straßenbau-Fahrzeuge sind 2-in-1-Modelle von LEGO® Technic, mit denen Schwerstarbeit zum Kinderspiel wird. Das Set enthält einen Kipplaster mit abkoppelbarem Anhänger sowie einen robusten Raupenbagger, die beide eine klassische Lackierung in Orange, Grau und Schwarz besitzen. Manövriere den Kipplaster in die richtige Position, schwenke den Aufbau des Raupenbaggers, der sich um 360 Grad drehen lässt und mit einem funktionierenden Ausleger samt Schaufel ausgestattet ist, und stell die Kippmulde schräg, um sie zu entleeren. Dieses Set lässt sich in ein tolles Mini-Streufahrzeug mit Schneepflug umbauen. Zu beiden Modellen ist online eine interaktive LEGO App mit digitalen 3-D-Bauanleitungen verfügbar! - Das Set besteht aus einem Kipplaster mit funktionierender Lenkung, schrägstellbarer Kippmulde und abkoppelbarem Anhänger sowie einem Raupenbagger mit drehendem Aufbau und funktionierendem Ausleger samt Schaufel. - Achte auf die klassische Lackierung in Orange, Grau und Schwarz. - Lade den Bagger auf den Anhänger und fahr zur Baustelle. - Dreh den Aufbau des Baggers um 360 Grad und benutze den funktionierenden Ausleger, um den Kipplaster zu beladen. - Stell die Kippmulde schräg, um sie zu entleeren. - In dieses Modell ist auch ein besonders verzierter Stein eingebaut, der zur Feier des 40-jährigen Jubiläums von LEGO® Technic entwickelt wurde. - Dieses LEGO® Technic Modell soll ein fesselndes und lohnendes Bauerlebnis vermitteln. - Dieses Set bietet Kindern im Alter zwischen 8 und 14 Jahren ein altersgerechtes Bauerlebnis. - Zu den Modellen A und B ist online eine interaktive LEGO® App mit digitalen 3-D-Bauanleitungen kostenlos erhältlich! Bitte aber erst deine Eltern um Erlaubnis. - 2-in-1-Modell: lässt sich in ein Mini-Streufahrzeug mit Schneepflug umbauen. - Der Kipplaster ist mit Anhänger 9 cm hoch, 27 cm lang und 7 cm breit. - Der Raupenbagger ist mit abgesenktem Ausleger 9 cm hoch, 10 cm lang und 5 cm breit. - Das Mini-Streufahrzeug mit Schneepflug ist 11 cm hoch, 24 cm lang und 13 cm breit.415,00 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.